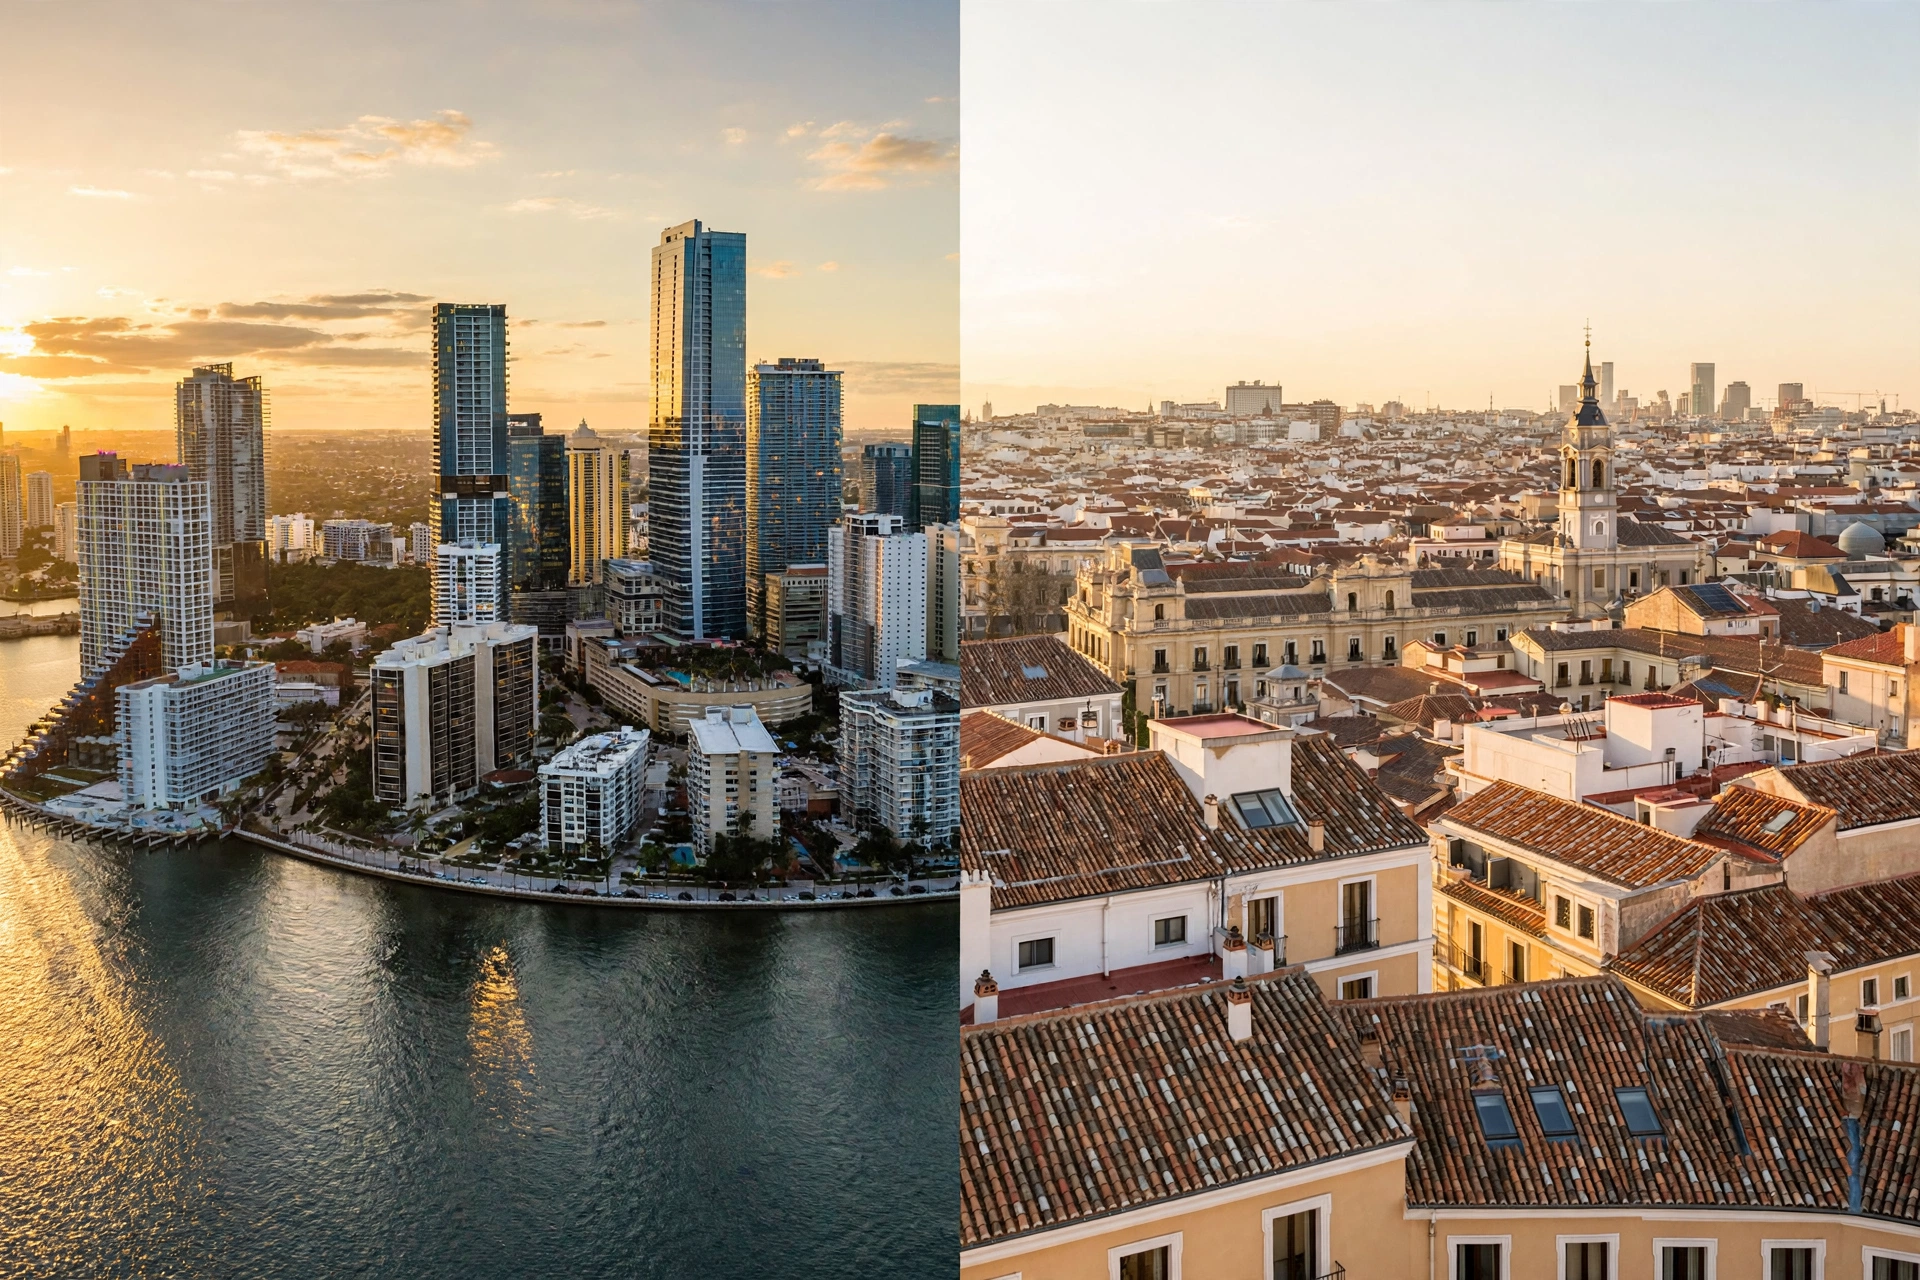
¿Dónde rinde más un piso de 300.000 €: en Madrid o al invertir en Miami desde España?
Respuesta corta: Si quieres invertir en Miami desde España con 300.000 €, mi respuesta honesta es esta: en bruto, Miami rinde casi el doble; en neto, la ventaja se estrecha mucho y depende del edificio que elijas. Con el tipo de referencia del Banco Central Europeo del 19 de octubre de 2026 (1 € = 1,1225 $), tus 300.000 € son 336.750 $. En Madrid capital, a 6.458 €/m² según Idealista (septiembre de 2026), compras unos 46 m² y los alquilas a unos 1.087 € al mes (23,4 €/m² de alquiler medio en la capital): un 4,3% bruto. En Miami, ese mismo dinero compra unos 47 m² en reventa en Brickell Miami al precio medio de venta del primer trimestre de 2026 (666 $ por pie²) y un estudio de ese tamaño se alquila en torno a 2.525 $ al mes según RentCafe: un 9,0% bruto. La diferencia está en lo que viene después: en Miami, la comunidad del edificio y el impuesto de la propiedad se llevan unos 13.700 $ al año en este ejemplo, y la rentabilidad neta antes de gestión queda en torno al 4,9%, frente a un 4,1% bruto sobre el total invertido en Madrid, donde los costes fijos son mucho menores. Miami gana en renta y en diversificación en dólares; Madrid gana en simplicidad. Yo te hago esta misma cuenta, edificio por edificio, antes de que decidas.
En 3 líneas: Con 300.000 € no compras el mismo riesgo en las dos ciudades: en Madrid compras pocos metros en un mercado que sube y cuesta poco mantener; en Miami compras metros parecidos en un mercado de condominios que hoy negocia, con alquileres en dólares mucho más altos y costes fijos también mucho más altos. El bruto engaña: la comparación seria es neto contra neto.
Actualizado: 20 de octubre de 2026.
Qué compra un piso de 300.000 € en Madrid y qué compra al invertir en Miami desde España
Empiezo por lo que de verdad compras, con fuentes públicas y la misma fecha de corte para las dos ciudades:
| Concepto | Madrid capital | Miami (Brickell, reventa) |
|---|---|---|
| Presupuesto | 300.000 € | 336.750 $ (300.000 € al tipo BCE del 19-oct-2026: 1 € = 1,1225 $) |
| Precio por m² de referencia | 6.458 €/m² (Idealista, septiembre de 2026) | 666 $ por pie² de precio medio de venta en Brickell, primer trimestre de 2026 (informe de mercado de Brown Harris Stevens) — equivale a unos 7.168 $/m² |
| Tamaño que compras | Unos 46 m²: un estudio amplio o un piso de 1 dormitorio en un distrito medio de la capital | Unos 47 m² (506 pies²): un estudio o un 1 dormitorio pequeño en reventa, no obra nueva prime |
| Contexto de mercado | Precios en máximos y subiendo: la Comunidad de Madrid acumula un 6,9% interanual según Idealista | La mediana del condominio en Miami-Dade fue de 400.000 $ en julio de 2026, un 1,48% menos que un año antes, con 12,3 meses de inventario en condominios según MIAMI Realtors: mercado del comprador, se negocia |
Dos lecturas que hago siempre con mis clientes españoles. La primera: 300.000 € en Madrid capital ya no compran en los distritos prime — Salamanca o Chamberí quedan fuera a este presupuesto — igual que en Miami no compran una preventa en Brickell de obra nueva, cuya mediana ronda precios muy superiores. En las dos ciudades, este presupuesto es de entrada, no de escaparate. La segunda: el momento de mercado es opuesto. Madrid está en máximos con la oferta escasa; el condominio de Miami lleva meses ajustando y hoy el que compra con efectivo negocia desde la fuerza. Eso no garantiza que Miami suba mañana — nadie serio te lo puede garantizar — pero sí cambia el precio al que entras.
La cuenta completa: del 9,0% bruto de Miami al neto real en las dos ciudades
Aquí está la parte que casi nadie publica entera. Uso alquiler de larga duración en las dos ciudades, sin Airbnb, para comparar lo comparable:
| Partida anual | Madrid | Miami |
|---|---|---|
| Alquiler mensual de referencia | 1.087 € (46 m² a 23,4 €/m², Idealista septiembre de 2026) | 2.525 $ (estudio medio en Brickell, 545 pies², RentCafe/Yardi a 30 de septiembre de 2026) |
| Alquiler anual bruto | 13.043 € | 30.300 $ |
| Rentabilidad bruta sobre el precio | 4,3% | 9,0% |
| Coste de entrada | ITP del 6% en Madrid: 18.000 €, más notaría y registro (total invertido: unos 319.000 €) | Cierre en reventa al contado: entre el 1% y el 2% (total invertido: unos 342.000 $) |
| Comunidad del edificio (HOA) | Incluida en los gastos del propietario, de orden menor en un piso de este tamaño | Unos 582 $ al mes (1,15 $ por pie² al mes, media de torres altas de Miami según el benchmark de FirstService Residential): 6.984 $ al año |
| Impuesto anual de la propiedad | IBI, de orden menor frente a las cifras de Miami | Unos 6.730 $ al año: la tasa combinada de la ciudad de Miami ronda 19,99 $ por cada 1.000 $ de valor tasado, y como inversor extranjero no tienes la exención de vivienda habitual (homestead) |
| Neto antes de gestión, vacancia e impuestos sobre la renta | En torno al 4,1% sobre el total invertido, antes de descontar IBI y comunidad | 16.593 $: en torno al 4,9% sobre el precio y al 4,85% sobre el total invertido |
| Si pagas gestión a distancia (supuesto: 10% del alquiler) | En torno al 3,7% sobre el total invertido | En torno al 4,0% sobre el total invertido |
Mi lectura de esta tabla es la que le doy a cualquier español que me pregunta dónde rinde más su piso. Primero: el titular de que Miami duplica a Madrid es verdad solo en bruto; cuando descuentas la comunidad y el impuesto de la propiedad — las dos partidas que en Florida se comen la renta — la ventaja real queda en unas décimas, no en el doble. Segundo: esas décimas llegan con cosas que Madrid no te da: renta en dólares, un inquilino de mercado distinto y diversificación fuera del euro. Y tercero: en Miami la horquilla entre un edificio y otro es enorme. Una comunidad de 1,15 $ por pie² es la media; hay torres en Brickell Miami por encima de 1,50 $ y edificios más sencillos por debajo de 0,90 $. En Madrid esa elección apenas mueve la cuenta; en Miami decide si la inversión rinde o no rinde. Por eso yo no comparo ciudades en abstracto: comparo edificios concretos, con su presupuesto de comunidad en la mano.
Si tu idea es entrar con este presupuesto vía preventa, la lógica cambia: pagas entre el 30% y el 50% por hitos antes de la entrega y el saldo al cierre, como expliqué en mi pieza sobre preventa en Brickell para españoles y el plan de pagos en euros. Y si quieres el desglose del cierre en Florida, lo tienes en mi guía de costos de cierre comprando desde España.
Lo que la rentabilidad no captura: moneda, regulación y salida
- La moneda trabaja en las dos direcciones. El euro marcó 1,1974 $ el 28 de enero de 2026 y estaba en 1,1253 $ el 16 de octubre, según los tipos de referencia del BCE: quien compró en enero pagó sus dólares un 6% más baratos que quien compra hoy. Al revés también funciona: si el euro vuelve a subir, tu renta en dólares valdrá menos euros y tu piso también al convertirlo. Invertir en Miami desde España es, en parte, una decisión sobre el dólar, y prefiero que lo sepas antes de firmar, no después.
- La regulación del alquiler aprieta en Madrid y es distinta en Miami. En Madrid, la normativa de zonas tensionadas y de alquiler turístico limita cómo y a cuánto puedes alquilar según dónde esté el piso. En Miami el límite principal no es la ciudad: es tu edificio, que puede exigir alquileres mínimos de 6 o 12 meses y cerrar la puerta a Airbnb, como conté en mi pieza de Airbnb en Miami para propietarios españoles.
- La fiscalidad no es la misma. La renta de un piso en Miami tributa primero en EE.UU. y se declara después en tu IRPF en España, con el convenio de doble imposición evitando pagar dos veces por lo mismo; en Madrid todo queda dentro de tu IRPF y tu modelo 720 ni se entera. Lo desarrollé en mi artículo de impuestos para españoles que compran en Miami. Esto es información general, no asesoramiento fiscal: para tu caso concreto, consulta a tu asesor fiscal en España y yo te confirmo la parte de Miami con la información actual.
- La salida también se compara. Vender en Madrid es vender en tu mercado, en tu idioma y con tu notario de siempre. Vender en Miami siendo extranjero añade FIRPTA — una retención del 15% sobre el precio bruto en la venta, a cuenta de tu impuesto final — y la gestión a 7.000 km. Nada de eso es un drama si lo conoces desde el día uno; todo es un problema si lo descubres el día de la venta.
Lo que muchos no saben
- Que el dato oficial de rentabilidad de Madrid ya cuenta esta historia. Idealista sitúa la rentabilidad bruta de la vivienda en Madrid en el 4,7% (segundo trimestre de 2026), por debajo de la media española del 6,5%: la capital española es de las plazas donde el alquiler menos rinde sobre el precio, porque el precio ha subido más rápido que la renta. Mi cálculo del 4,3% para el centro de la capital es coherente con ese dato.
- Que en Miami el impuesto de la propiedad se recalcula cuando compras. El vendedor puede estar pagando sobre una tasación antigua y protegida; tú pagas sobre el valor actualizado tras la compra. Muchos españoles invierten en Miami presupuestando el impuesto del anuncio y se llevan la sorpresa en el primer recibo. Yo te estimo el impuesto sobre tu precio de compra, no sobre el del vendedor.
- Que 300.000 € en Miami rinden distinto según el año del edificio. En edificios antiguos, las derramas especiales (special assessments) por las reservas obligatorias en Florida pueden superar un año entero de renta. En el ejemplo de arriba no hay derrama; si el edificio que te gusta la tiene anunciada, la cuenta cambia por completo y te lo digo antes de reservar.
- Que comparar el piso con el bono también es parte de la decisión. Idealista compara la rentabilidad de la vivienda con el bono del Estado a 10 años, que rondaba el 3,4% en su estudio: en Madrid, el margen del ladrillo sobre el bono es fino; en Miami, el margen neto es parecido, pero cobras en dólares y asumes más gestión. Si lo que buscas es cero gestión, ninguna de las dos ciudades es tu respuesta.
Preguntas frecuentes
¿Dónde rinde más un piso de 300.000 €, en Madrid o en Miami?
En bruto, en Miami: en torno al 9,0% frente al 4,3% de Madrid capital con los datos de septiembre de 2026. En neto, tras comunidad e impuesto de la propiedad, Miami queda en torno al 4,9% antes de gestión y Madrid en torno al 4,1% sobre el total invertido: Miami sigue por delante, pero por décimas, y solo si eliges un edificio con la comunidad controlada. Te hago la cuenta con el edificio concreto que estés mirando.
¿Qué piso puedo comprar en Miami con 300.000 €?
Al tipo BCE del 19 de octubre de 2026 son 336.750 $: un estudio o un apartamento de 1 dormitorio de unos 47 m² en reventa en zonas como Brickell Miami en edificios no prime, o la entrada escalonada de una preventa pagando por hitos. No alcanza para obra nueva prime en Brickell, y prefiero decírtelo claro: para ese segmento el presupuesto realista empieza más arriba. En mi guía para invertir en Miami desde España tienes el mapa completo de opciones por presupuesto.
¿Por qué la rentabilidad neta de Miami baja tanto respecto a la bruta?
Por dos partidas que en España son menores: la comunidad del condominio (HOA), que en una torre alta de Miami ronda 1,15 $ por pie² al mes de media, y el impuesto de la propiedad, cercano al 2% anual del valor tasado en la ciudad de Miami sin exención de vivienda habitual. Entre las dos, en el ejemplo de esta página suman unos 13.700 $ al año sobre una renta bruta de 30.300 $.
¿Y si en vez de alquilar todo el año quiero usar el piso y alquilarlo por Airbnb?
Entonces la comparación cambia y hay que rehacerla edificio por edificio: solo puedes hacerlo si la ciudad y tu condominio permiten alquileres de menos de 30 días y cumples las licencias, y en Miami Beach la mayoría de zonas residenciales lo prohíben por debajo de 6 meses y 1 día. Yo te confirmo la política de rentas vigente de cada edificio antes de que cuentes con ese ingreso.
Yara Coker — YC Invest Miami (eXp Realty).
